В сентябре 2026 года Комитет государственных доходов сообщил о выявлении расхождений между доходами, отражёнными в налоговой отчётности, данными электронных счетов-фактур и сведениями банков. Проверка проводилась в отношении налогоплательщиков на упрощённой декларации, однако важен сам подход: государственные системы сопоставляют сведения из нескольких независимых источников, а обнаруженные различия становятся основанием для камерального контроля.
Одновременно обсуждаются поправки в Налоговый кодекс, предусматривающие расширение информационного обмена с платёжными организациями и цифровыми платформами. Также предлагается распространить косвенный метод определения объектов налогообложения на юридических лиц — в случаях нарушения порядка ведения учёта, утраты или уничтожения учётной документации.
Почему расхождения возникают даже при работающей 1С
В крупной компании одна операция редко проходит только через одну систему.
Например, продажа может быть зарегистрирована в кассовой программе или отраслевой системе, оплата — в банке или эквайринге, отгрузка — в складской системе, реализация — в ERP, а электронный счёт-фактура — в информационной системе ЭСФ. После этого данные передаются в бухгалтерскую базу и используются при подготовке налоговой и управленческой отчётности.
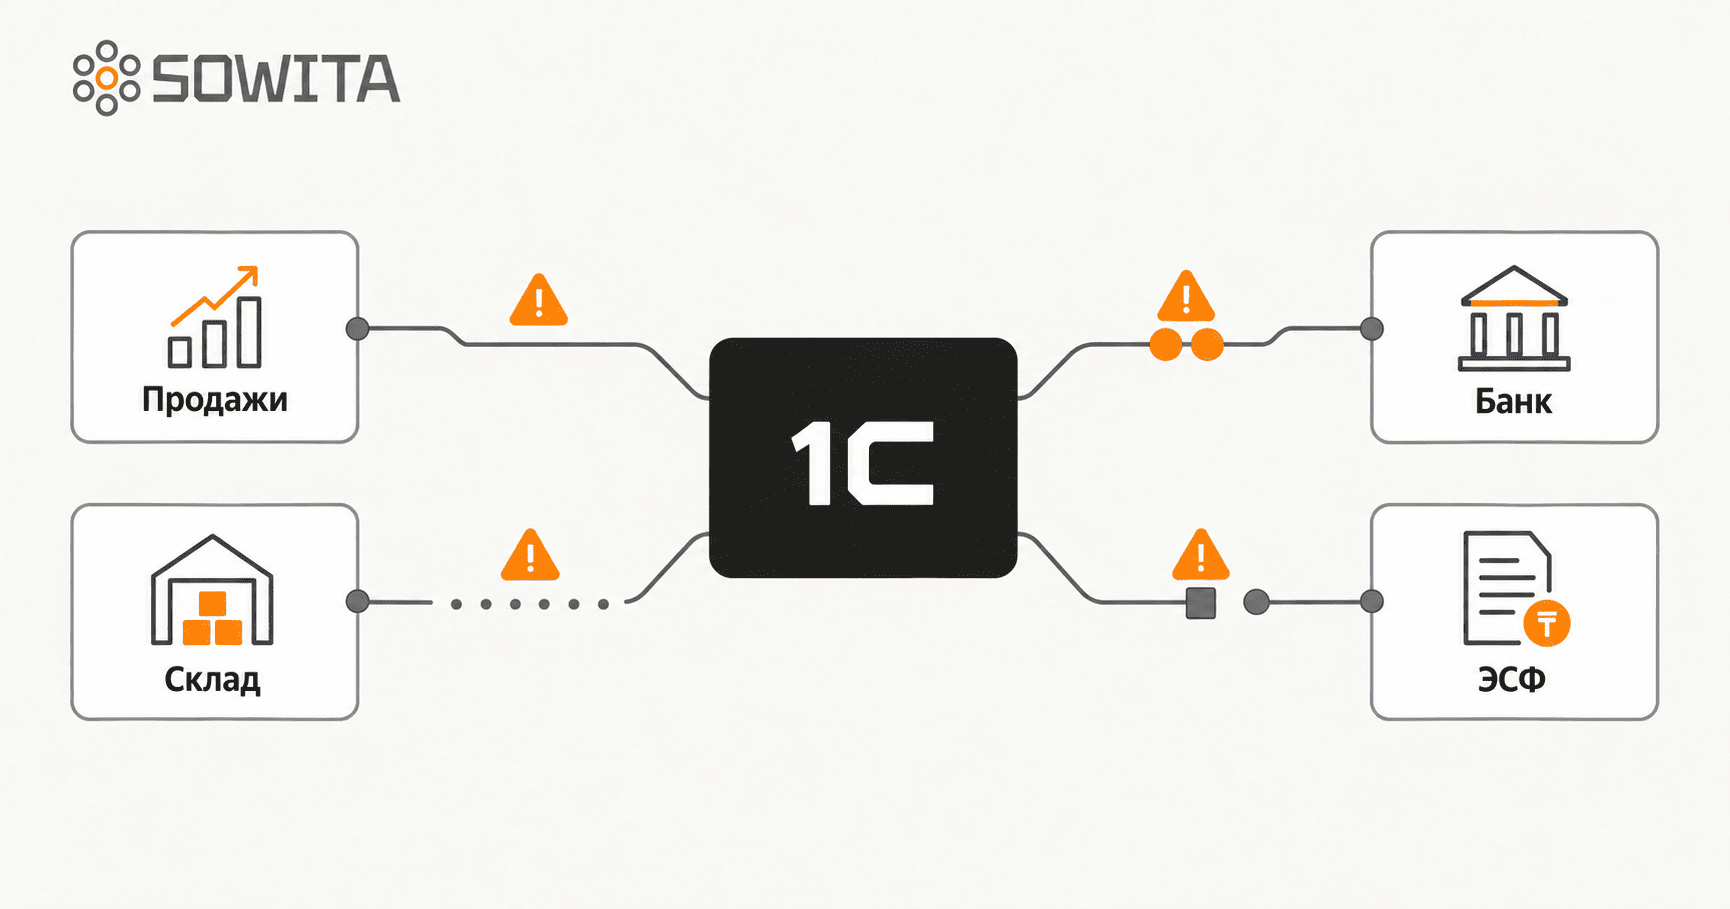
Каждая система может корректно выполнять свою функцию. Проблема появляется на стыке между ними.
Причиной расхождений могут стать:
- разные даты отражения одной операции;
- повторная загрузка документов;
- несопоставимые справочники товаров и контрагентов;
- документы, не переданные из одной системы в другую;
- возвраты, проведённые только в части систем;
- изменение документа после его передачи;
- ручная корректировка данных без синхронизации с источником;
- ошибки в правилах обмена;
- разные способы отражения одной операции в филиалах;
- отсутствие контроля за неотправленными или необработанными документами.
Такие ошибки не всегда заметны в ежедневной работе. Склад видит корректные остатки, бухгалтерия закрывает период, а коммерческая служба получает отчёт о продажах. Расхождение обнаруживается позже — при сверке между подразделениями, подготовке консолидированной отчётности или сопоставлении данных с внешними источниками.
Где у крупных компаний чаще всего расходятся данные
Продажи и поступления денежных средств
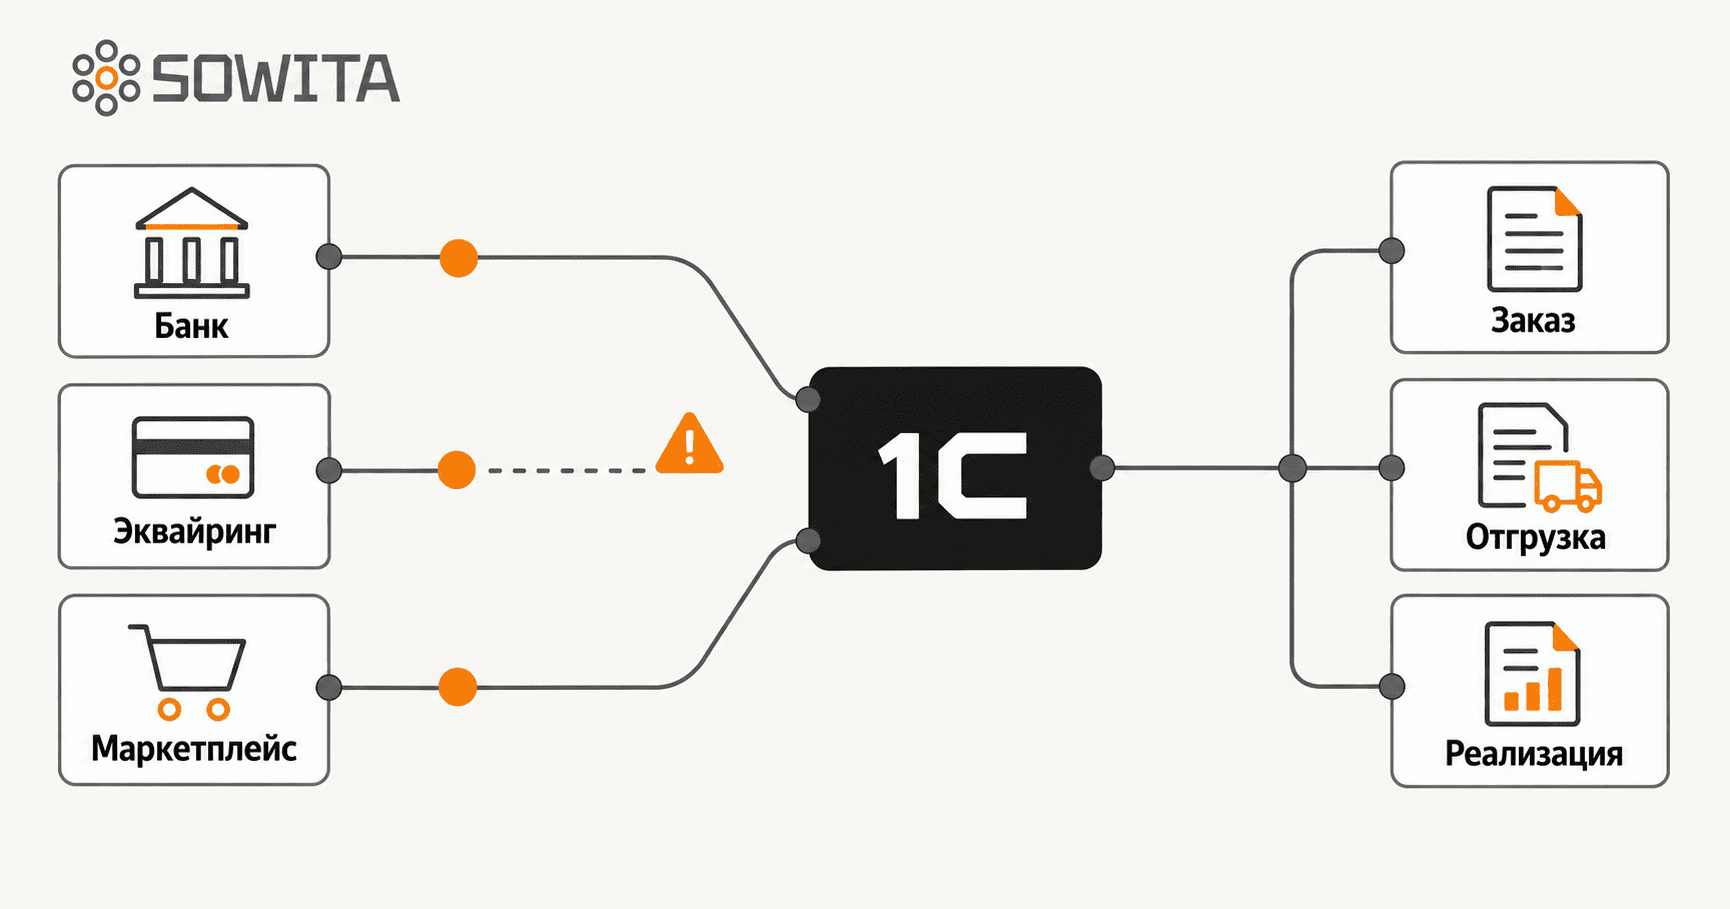
Оплата может поступить через эквайринг, банковский перевод, маркетплейс или платёжный сервис, а заказ, отгрузка и реализация — отражаться в разных системах.
Для корректного учёта каждый платёж необходимо сопоставить с конкретным заказом, договором и документом реализации. Если при передаче данных теряются номер заказа, назначение платежа или другие идентификаторы, система не может выполнить такое сопоставление автоматически. Сотрудникам приходится разбирать операции вручную, а при большом объёме транзакций часть платежей отражается с задержкой, дублируется или относится не к тому договору.
Склад и бухгалтерский учёт
Фактическое движение товара может фиксироваться в WMS, отраслевой системе или отдельной складской базе, а документы для бухгалтерского учёта — передаваться в 1С через интеграцию.
Например, товар уже перемещён между складами и его местонахождение изменено в WMS, но документ перемещения не загрузился в 1С из-за ошибки обмена. В складской системе товар числится на новом складе, а в бухгалтерской базе — на прежнем. Аналогичная ситуация возникает, если возврат принят на склад, но не отражён в учёте, либо при списании в двух системах указано разное количество товара.
В результате компания получает разные сведения об остатках, стоимости запасов и движении товаров. Такие расхождения приходится искать вручную при закрытии периода, проведении инвентаризации или подготовке отчётности.
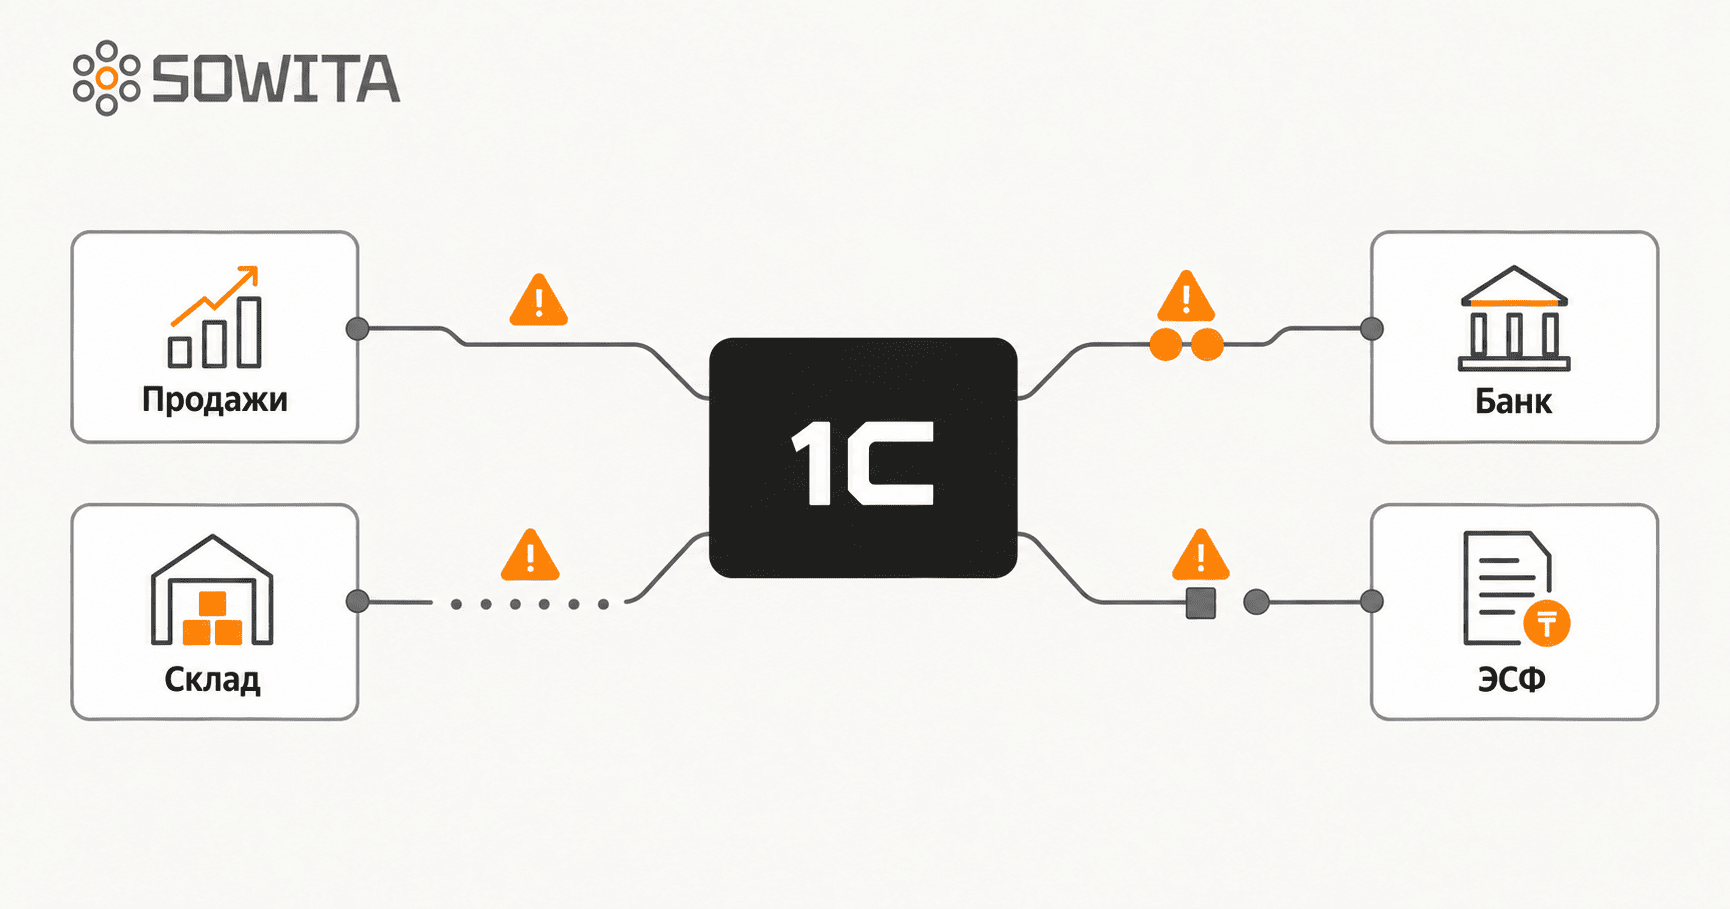
ЭСФ и учётная система
Электронный счёт-фактура может быть выписан, исправлен, отозван или отклонён уже после отражения операции в 1С. Если статусы документов не загружаются обратно либо сотрудники не контролируют ошибки обмена, сведения в учётной системе перестают соответствовать данным ИС ЭСФ.
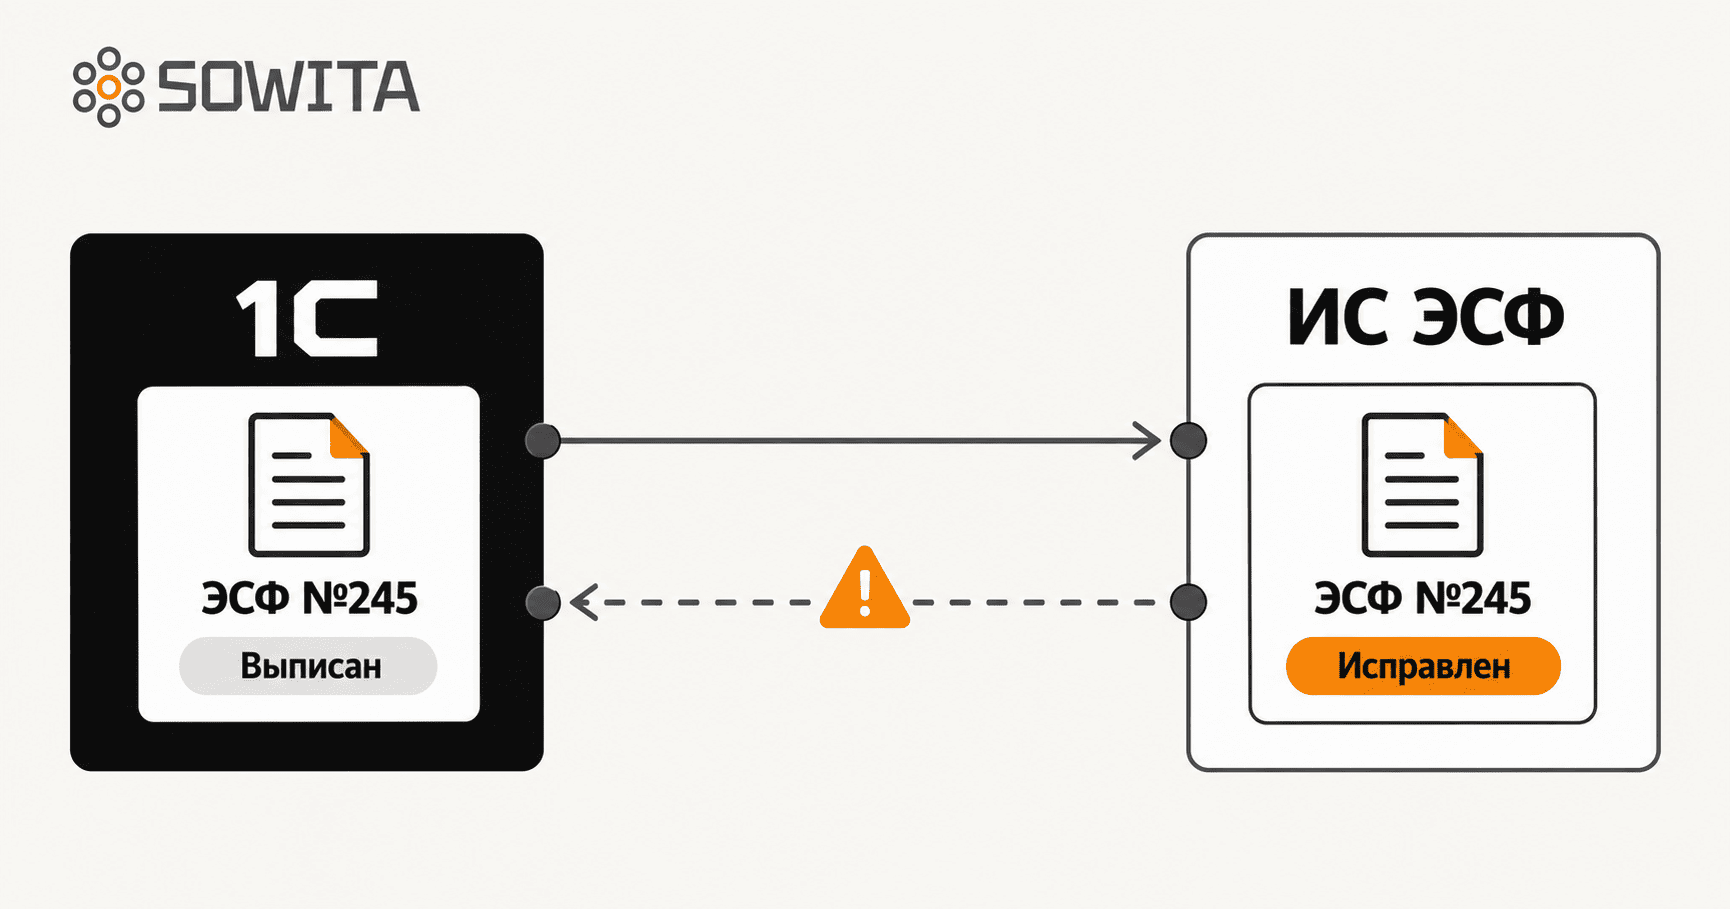
Проблема становится заметной при подготовке декларации по НДС или после получения уведомления о расхождениях.
Несколько юридических лиц и баз 1С
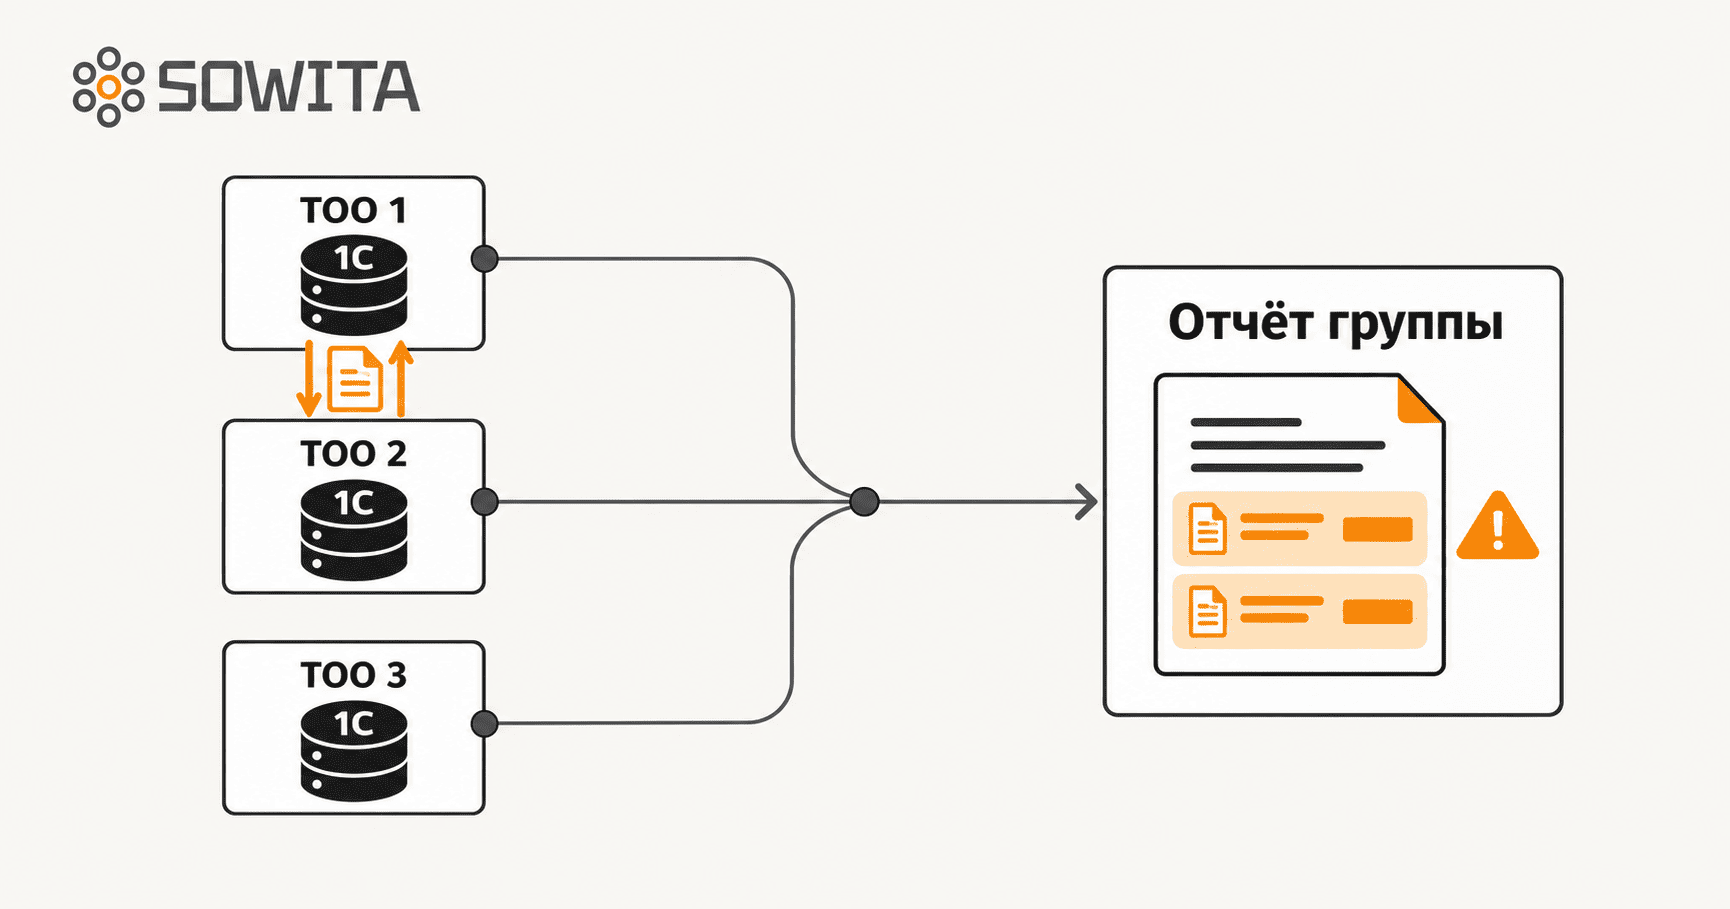
В группе компаний могут использоваться разные конфигурации, версии программ и правила учёта. Одни подразделения работают в общей системе, другие — в отдельных информационных базах. Данные для группы собираются в Excel или загружаются в систему консолидации после закрытия периода.
В результате одинаковые операции могут классифицироваться по-разному, а внутригрупповые обороты — не исключаться автоматически. Чем больше юридических лиц и баз участвует в процессе, тем сложнее определить источник расхождения.
Как наладить учёт между несколькими системами
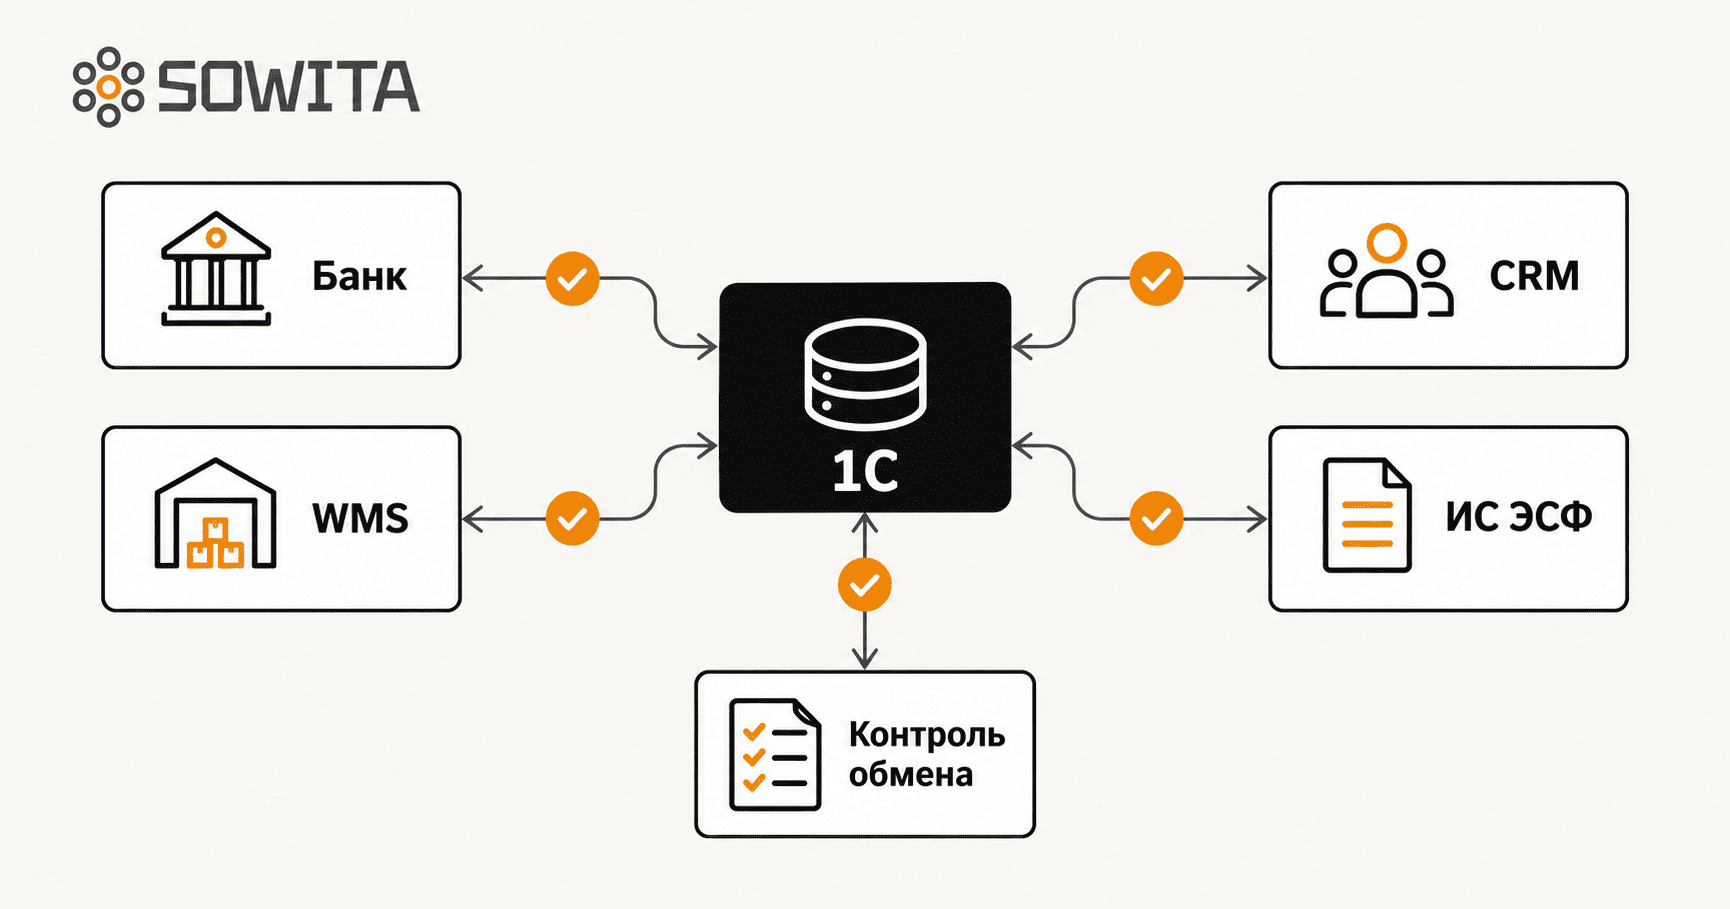
Для устранения расхождений не всегда требуется переход на новую программу. Сначала необходимо проверить настройки существующего учёта и интеграции между 1С, складской системой, банками, CRM и другими сервисами.
Корректно настроенный обмен должен:
- передавать документы без пропусков и дублирования;
- учитывать исправления, возвраты и отмены операций;
- сопоставлять товары, контрагентов, договоры и склады;
- фиксировать ошибки, чтобы сотрудники могли своевременно их обработать.
После настройки интеграций данные о продажах, оплатах и движении товаров отражаются в системах по единым правилам, а количество ручных сверок сокращается.
Признаки того, что текущая архитектура требует пересмотра
Обследование учётных систем стоит проводить, если в компании наблюдается несколько из следующих ситуаций:
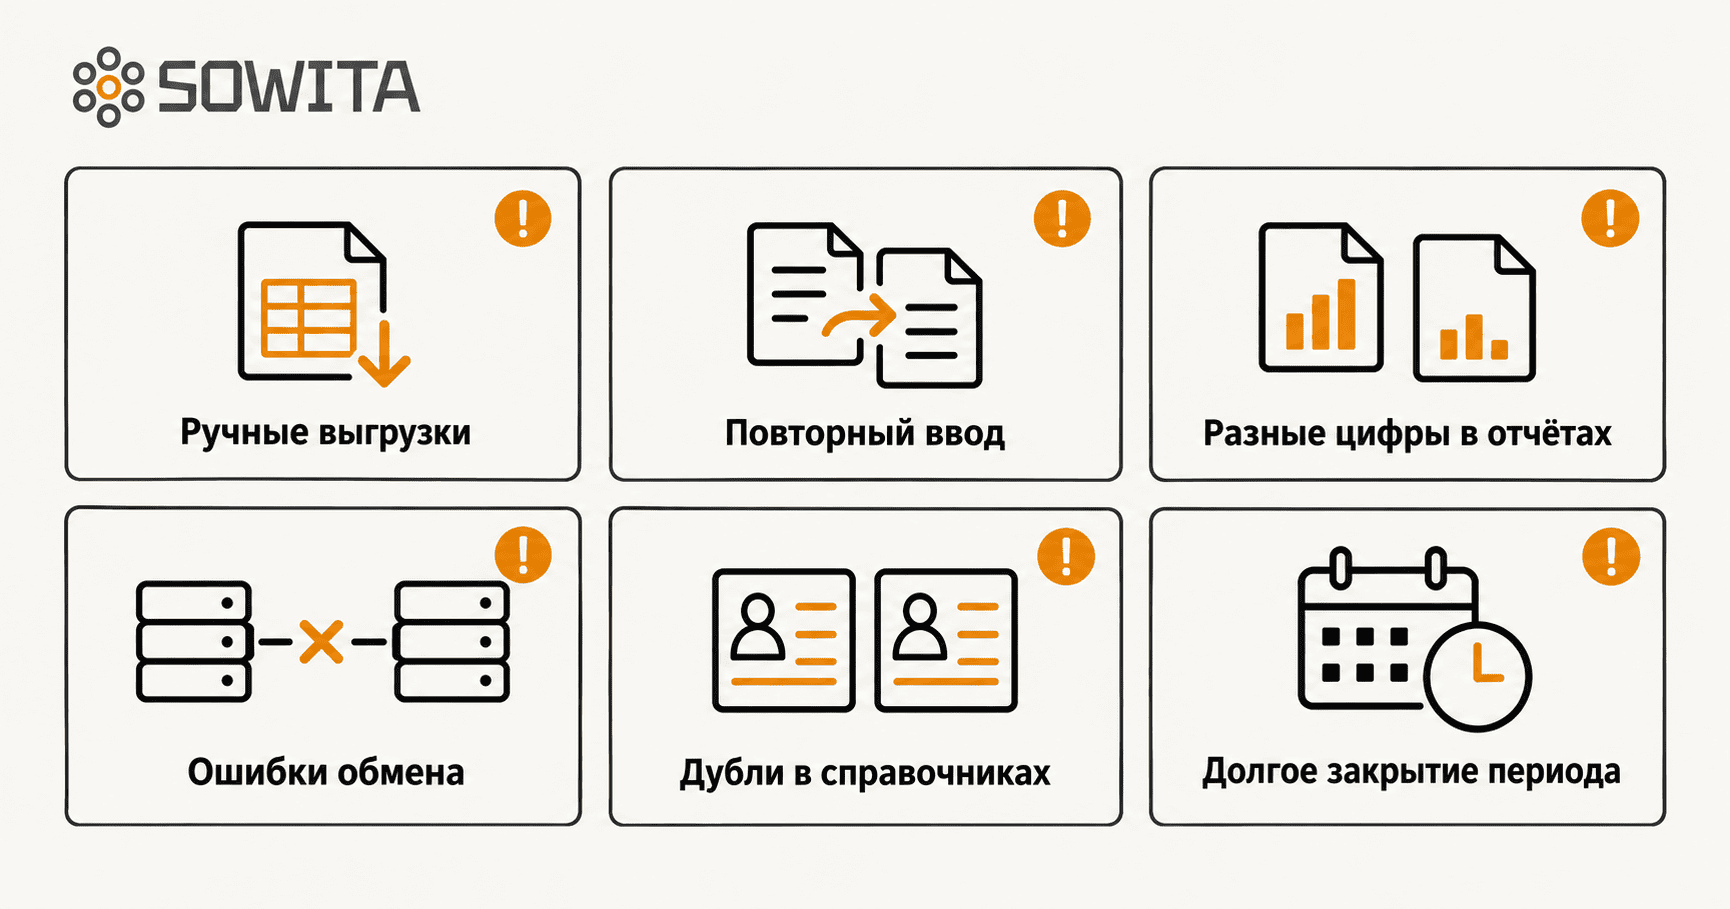
- отчётность собирается из большого количества выгрузок;
- одни и те же данные повторно вводятся в разных программах;
- бухгалтерия регулярно запрашивает у подразделений недостающие документы;
- остатки, выручка или задолженность различаются в нескольких отчётах;
- после обновления одной системы перестаёт работать обмен с другой;
- ошибки интеграции обнаруживаются только при закрытии месяца;
- исправления проводятся непосредственно в базе без регистрации причины;
- справочники товаров, подразделений и контрагентов содержат дубли;
- отсутствует единый порядок изменения нормативно-справочной информации;
- консолидированная отчётность формируется значительно позже отчётности отдельных компаний;
- руководство и финансовая служба используют разные показатели при обсуждении одного периода.
Эти признаки указывают на необходимость обследования текущего учёта и интеграций. Оно поможет определить, достаточно ли доработать 1С и обмены между системами или компании требуется консолидация баз и переход на новую систему.
Отчётность не исправляет ошибки в первичных данных
Системы аналитики позволяют быстрее собирать показатели и находить отклонения. Но они используют те данные, которые поступили из учётных систем.
Если продажи дублируются, документы передаются не полностью, а справочники не сопоставлены, аналитическая система покажет те же расхождения в более удобной форме. Поэтому создание отчётности должно сопровождаться проверкой источников, правил расчёта и качества интеграций.
Для каждого показателя необходимо определить его состав, источник и порядок обновления. Только после этого управленческую и регламентированную отчётность можно регулярно сопоставлять и объяснять различия между ними.
Что стоит проверить крупному бизнесу
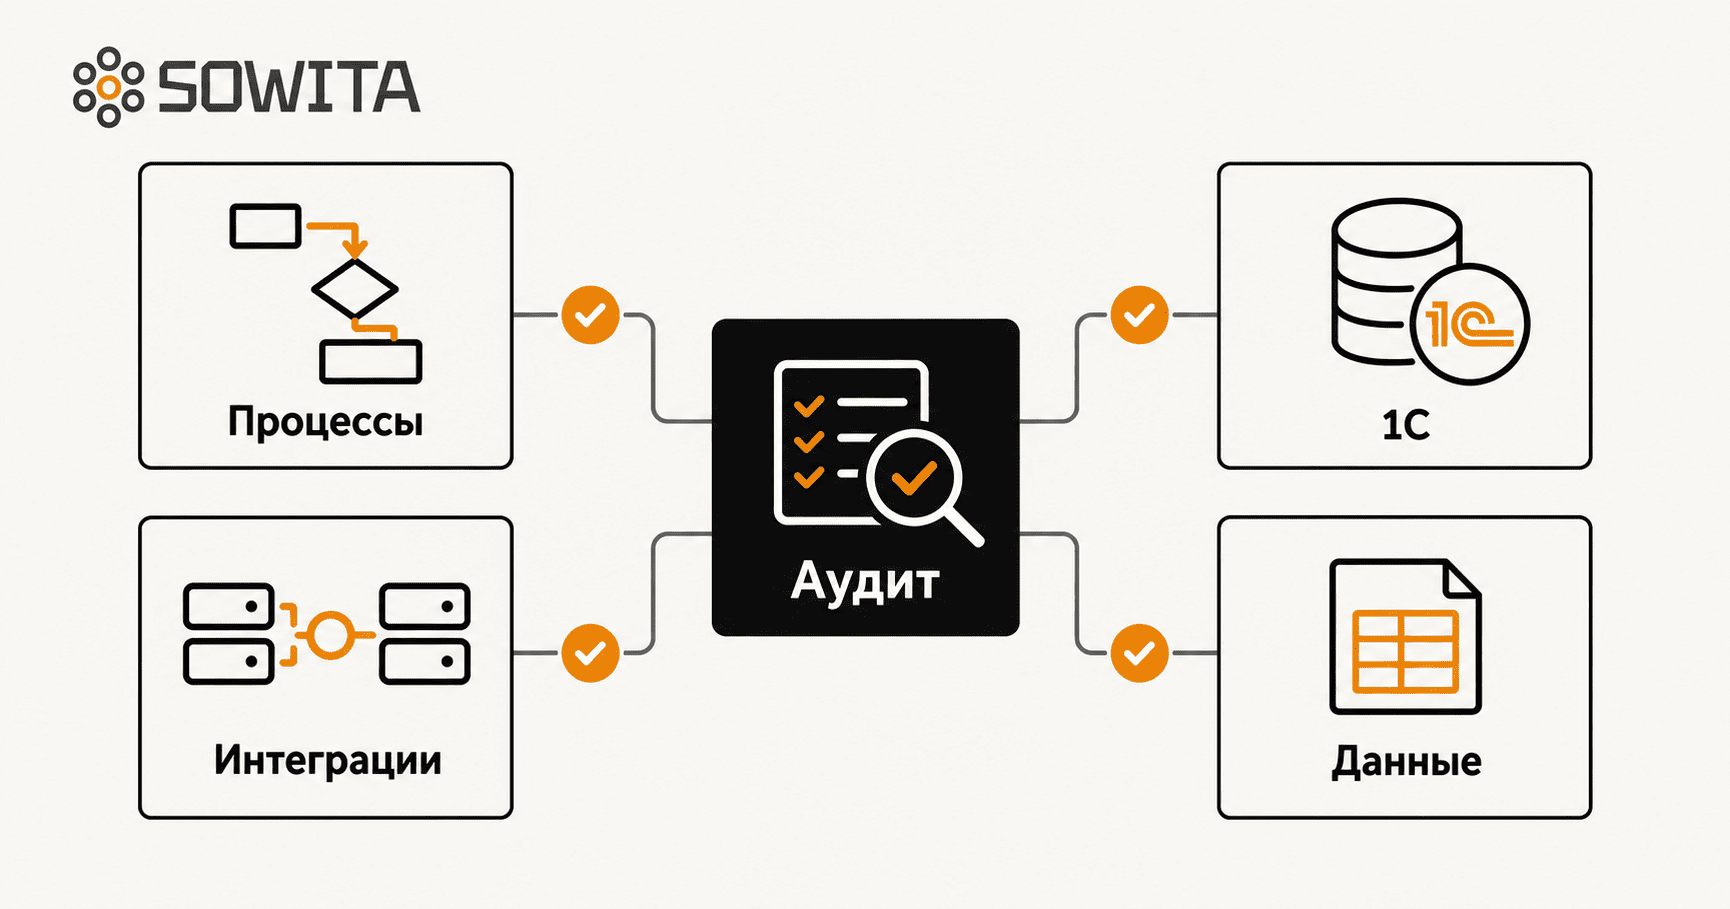
КГД уже сопоставляет налоговую отчётность с данными ЭСФ и банков. В компании с несколькими юридическими лицами, базами 1С, складами и каналами продаж внутренние расхождения могут быть обнаружены при внешнем контроле раньше, чем при собственной сверке. Тогда финансовой службе приходится в сжатые сроки искать источник ошибки, повторно собирать данные и корректировать документы.
Чтобы снизить этот риск, необходимо проверить всю цепочку отражения операций: от продажи, оплаты и отгрузки до ЭСФ и отчётности. Обследование покажет, где возникают пропуски и дубли, после чего можно определить необходимые изменения. Оставляйте заявку: https://sowita.kz/audit-avtomatizacii-biznesa/